한 줄로 정리하면
개인회생 보증채무는 회사 빚 가운데 대표 개인에게 청구되는 빚만 넣고, 그 빚은 다른 빚처럼 감면받을 수 있습니다.
회사(법인)와 대표는 법적으로 다른 사람입니다. 그래서 «회사 빚 전부»가 아니라 «대표가 갚아야 하는 빚»을 하나씩 가려내는 것이 첫 단계입니다.
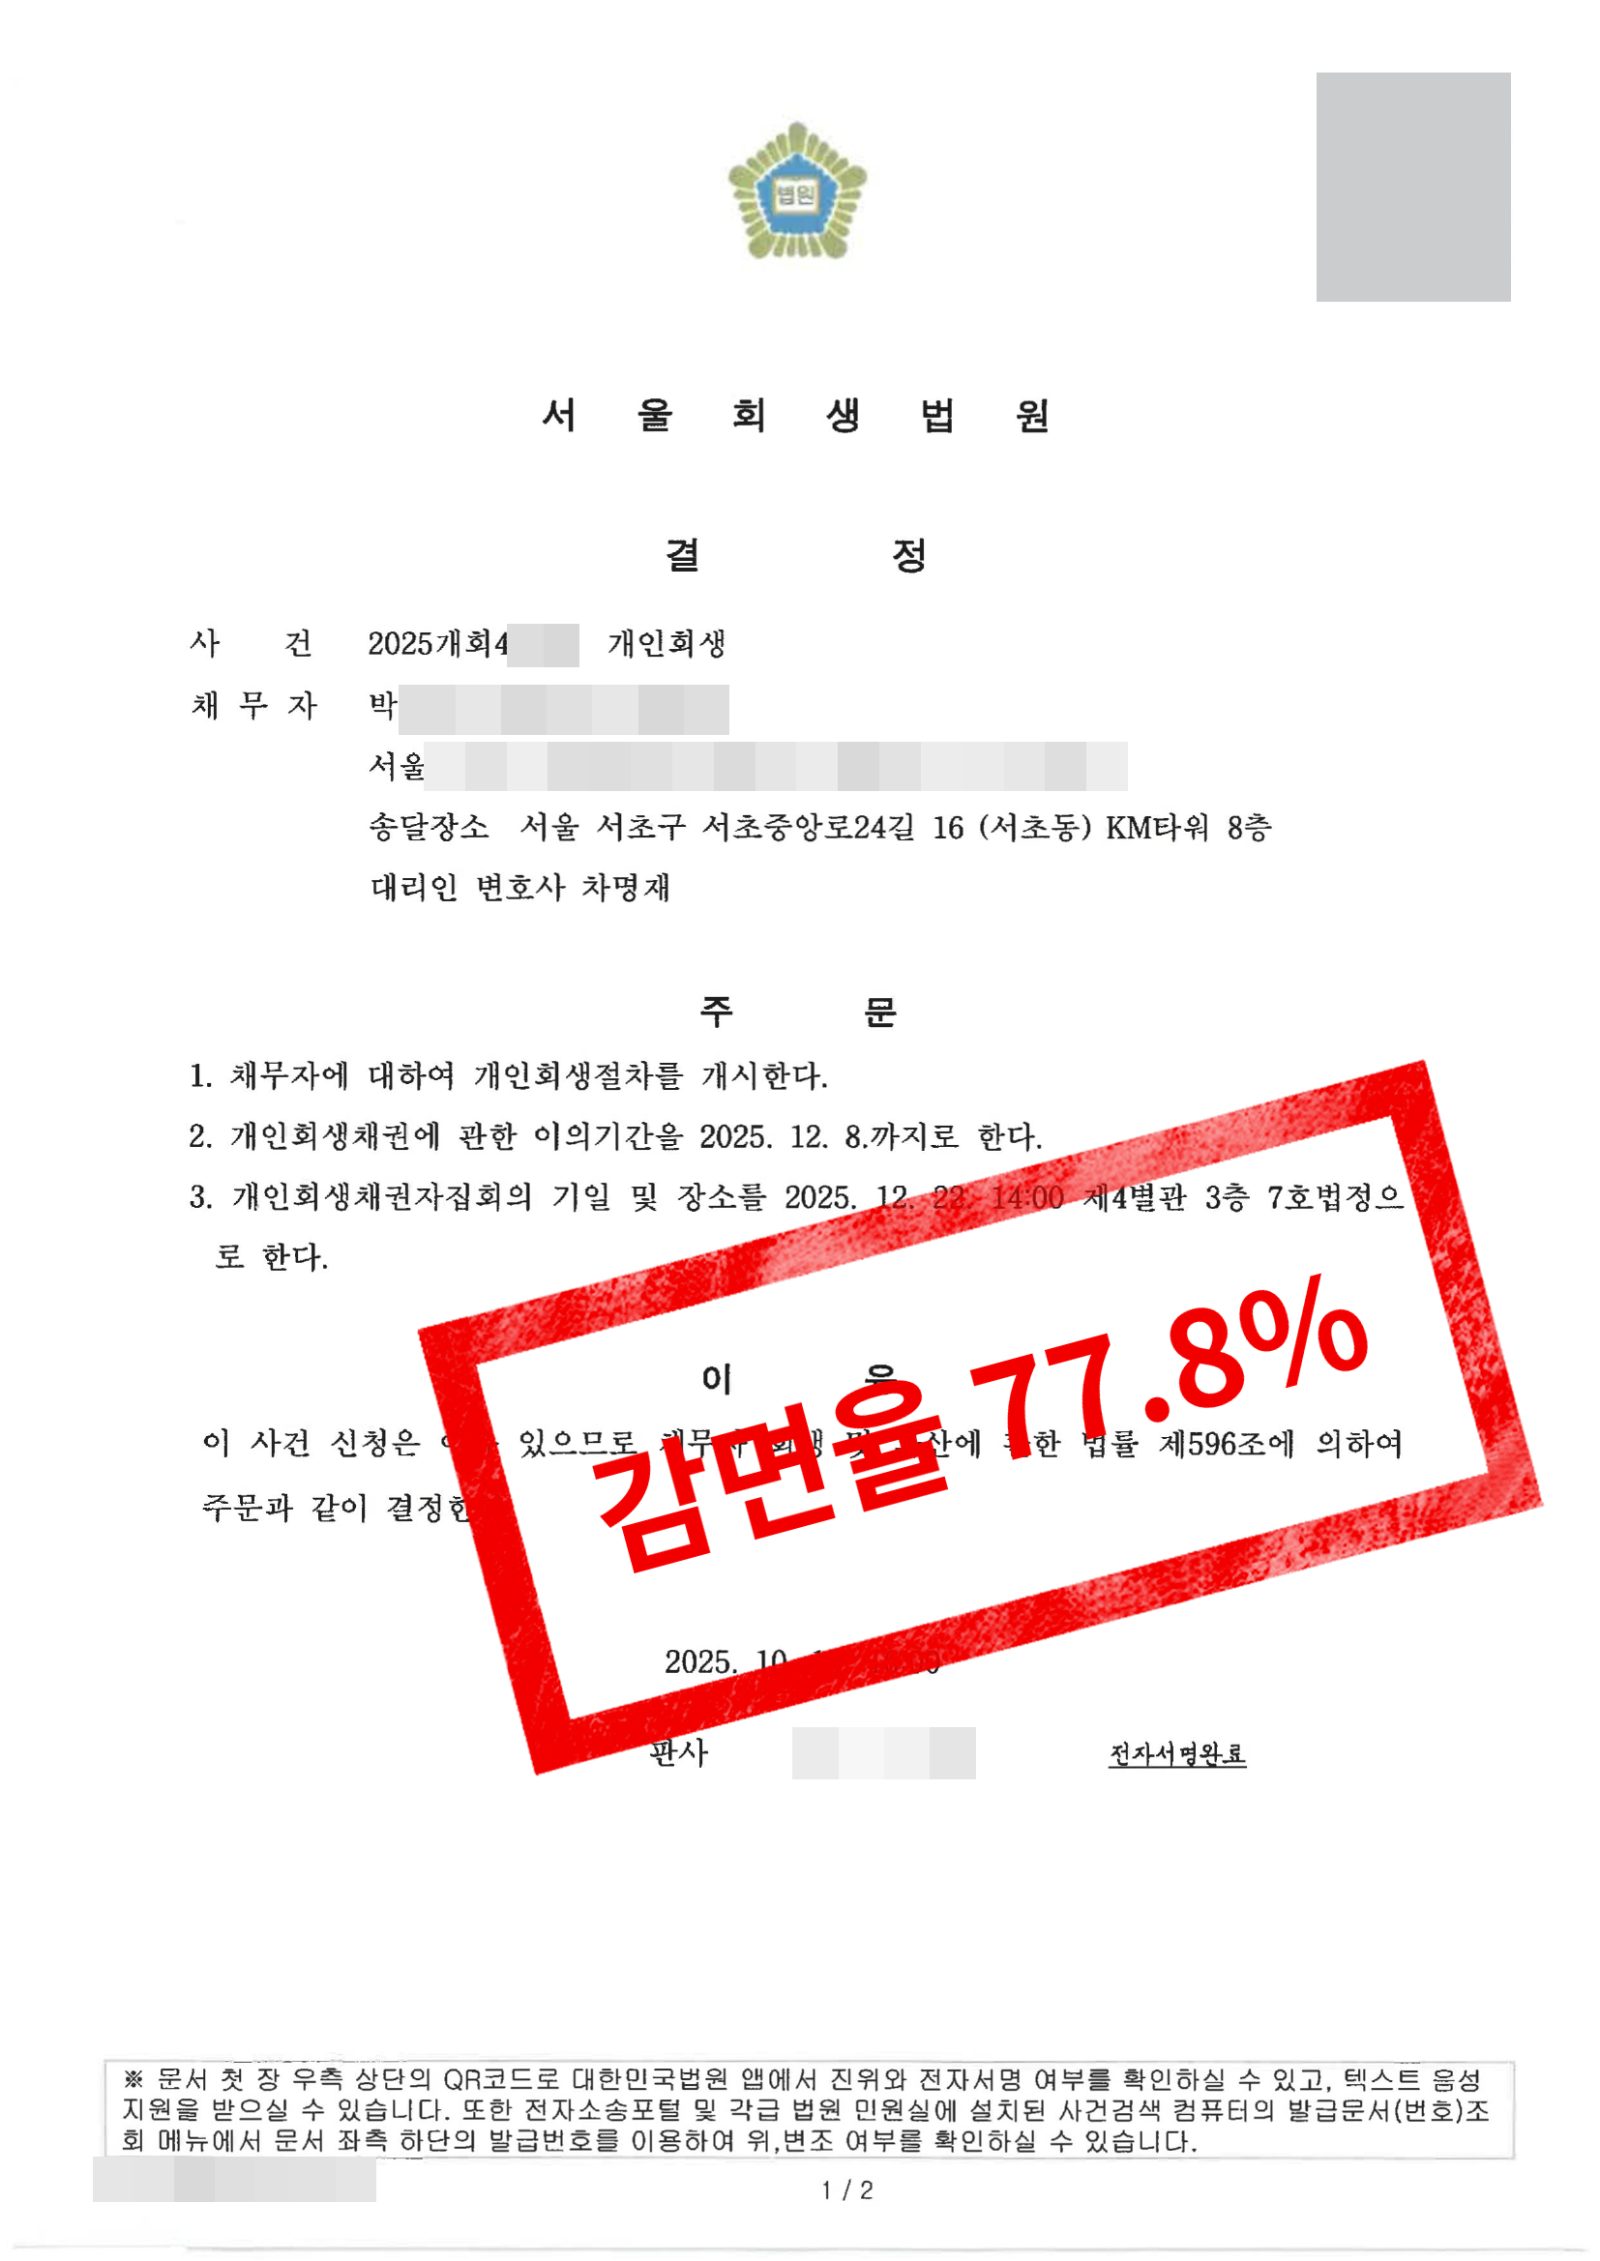
이 사건에서는 폐업한 무역회사의 대표가 보증보험사 2건을 포함한 원금 2억 830만 원 가운데 1억 6,199만 원(77.8%)을 감면받는 변제계획을 서울회생법원에서 인가받았습니다.
한눈에 보기
항목 | 내용 |
|---|---|
누구 | 서울에 사는 30대, 무역업 법인을 운영하다 폐업한 뒤 무역회사 직원으로 취업 (1인 가구) |
빚 (원금) | 2억 830만 3,408원 — 보증보험사 2건, 서민금융 공공기관 1곳, 저축은행 1곳 |
이자 | 5,182만 3,221원 |
이자 포함 총액 | 2억 6,012만 6,629원 |
한 달 수입 | 198만 3,607원 (근로소득) |
생활비로 남긴 금액 | 119만 6,007원 (1인 가구 기준중위소득의 약 50%) |
매달 내는 금액 | 78만 7,600원 × 60개월 (채권자 몫 77만 1,848원 + 회생위원 보수 1만 5,752원) |
채권자에게 가는 총액 | 4,631만 880원 (원금의 22.2%) |
감면받는 금액 | 1억 6,199만 2,528원 (감면율 77.8%) |
재산 가치 (청산가치) | 270만 7,186원 (예금) |
법원 | 서울회생법원 |
진행 | 2025.6.24 신청 → 6.26 금지명령 → 8.12 서류 보완 요구 → 8.20 보정서 제출 → 10.16 개시결정 → 2026.2.5 인가결정 |
상담 당시 상황
의뢰인은 무역업 법인을 운영하던 30대 대표였습니다. 해외 수출 과정에서 통관 사고가 나면서 회사 운영이 어려워졌습니다.
회사를 살리려고 여러 금융기관에서 대출을 받았지만, 경위서의 표현대로 «대출을 받아도 받은 그 달만 버틸 수 있는» 상황이 이어졌습니다. 결국 회사는 문을 닫았고, 거래처 미수금도 돌려받지 못했습니다.
회사가 갚지 못한 대출은 보증보험사가 대신 갚았습니다. 그 돈 약 2억 원이 이제 대표 개인에게 청구되고 있었습니다.
폐업 뒤 의뢰인은 같은 업종에서 단기로 일하다가, 2025년 5월 한 무역회사에 정식으로 취업했습니다. 그리고 한 달 뒤인 6월 24일 서울회생법원에 개인회생을 신청했습니다.
신청 이틀 뒤인 6월 26일, 새 압류·추심을 막는 법원 명령(금지명령)이 나왔습니다.
무엇이 문제였나
쟁점 ① 개인회생 보증채무 — 회사 빚 중 어디까지가 대표의 빚인가
상담 초기에 확인된 채무 목록에는 회사와 관련된 기관이 여럿 섞여 있었습니다. 보증보험사, 공공 보증기관, 저축은행, 카드사까지 이름이 올라 있었습니다.
회사(법인)의 빚은 원칙적으로 회사의 빚입니다. 대표가 보증을 섰거나, 대표 개인에게 청구되는 빚만 대표의 개인회생에 들어갑니다.
쉽게 말하면, «회사 이름으로 빌린 돈»과 «대표가 책임져야 하는 돈»을 갈라야 했습니다. 잘못 넣으면 갚을 필요가 없는 빚까지 떠안고, 빠뜨리면 그 빚은 면책되지 않습니다.
쟁점 ② 개인회생 폐업 후 새 직장 — 3개월치 소득을 증명하라
법원은 8월 12일 서류 보완 요구(보정권고)를 보냈습니다. 수입에 관한 요구는 이랬습니다.
신청인은 현 직장의 (2025. 6. ~ 8.) 급여명세서 및 급여 입금통장 내역(해당부분을 특정하여)을 제출하시고 월평균수입을 재산정하시기 바랍니다.
쉽게 말하면, 새 직장에서 받은 월급이 명세서대로 실제 통장에 들어왔는지 석 달치를 보여 주고, 그 기준으로 수입을 다시 계산하라는 뜻입니다.
쟁점 ③ 계좌 26개와 부모님 명의 보험 — 재산을 빠짐없이 밝히라
같은 보정권고는 재산에 대해서도 여러 가지를 요구했습니다.
최근 1년간의 거래내역에서 1회당 100만 원 이상 거래에 대해서는 당사자와의 관계, 입출금 경위, 그 사용처를 밝히기 바랍니다.
쉽게 말하면, 이 사건에서는 지난 1년 동안 한 번에 100만 원 넘게 오간 돈을 모두 누구와, 왜, 어디에 썼는지 설명하라는 요구였습니다.
이 밖에 실제 사는 집의 등기부와 계약서, 본인 명의 토지 조회 자료, 보험 가입 내역과 해약하면 돌려받을 금액 자료도 함께 요구됐습니다.
보정권고에는 기한 안에 따르지 않으면 «개시신청이 기각될 수 있습니다»라는 문장이 적혀 있었습니다(채무자회생법 제595조 제7호).
어떻게 풀었나
대응 ① 개인회생 법인 대표의 빚을 기관별로 하나씩 확인
당 사무소는 기관마다 «대표 개인에게 청구되는 빚인지»를 따로 확인했습니다.
보증보험사 2건 — 회사 대출을 대신 갚은 뒤 대표 개인에게 청구한 빚으로 확인돼 채권자목록에 넣었습니다. 원금 1억 35만 원, 9,757만 원입니다
서민금융 공공기관 1곳 — 의뢰인 개인의 저축은행 대출을 대신 갚은 구상채권(원금 969만 원)이라 넣었습니다
저축은행 1곳 — 남은 대출 원금 68만 원을 넣었습니다
공공 보증기관 1곳(회사 채무) — 그 기관에 직접 확인해 «대표가 연대보증인으로 들어가 있지 않다»는 답을 받았고, 채권자목록에서 뺐습니다
이렇게 정리한 최종 빚은 4건, 원금 2억 830만 원입니다. 이 중 보증보험사 2건이 원금의 95%를 차지했습니다.
대응 ② 석 달치 급여명세서와 입금 내역을 짝지어 제출
8월 20일 보정서와 함께 6~8월 급여명세서, 급여가 들어온 통장 내역, 이를 정리한 급여 도표를 냈습니다.
정리하다 보니 한 달은 명세서 금액과 실제 입금액이 달랐습니다. 회사에 확인하니 소득세 공제가 명세서에 빠져 있었고, 수정한 명세서를 다시 받아 냈습니다.
월평균 수입은 실제 입금액 기준 198만 3,607원으로 다시 계산했습니다. 그 결과 매달 내는 금액이 처음 계획보다 조금 내려간 78만 7,600원이 됐습니다.
대응 ③ 계좌 26개 거래내역을 정리하고, 보험은 사유를 소명
금융결제원 계좌 조회로 은행·2금융권·증권사 계좌를 모두 찾았습니다. 재산목록에 올라간 계좌는 26개였습니다.
활동한 계좌는 2024년 8월 13일부터 2025년 8월 12일까지 거래내역서를 받아, 100만 원 넘는 입출금에 형광펜으로 표시하고 하나씩 설명했습니다.
보험은 사정이 달랐습니다. 가입된 보험이 모두 부모님이 계약자인 보험이어서, 해약환급금 확인서를 본인이 받을 수 없었습니다. 보정서에 그 사유를 적어 소명(서류로 사정을 설명하는 것)했습니다.
계좌 잔액 270만 원은 재산(청산가치)으로 그대로 반영했습니다.
결과
접수부터 개시결정까지 약 4개월
서울회생법원은 2025년 10월 16일 개인회생 절차를 시작하는 결정(개시결정)을 내렸습니다. 신청한 지 약 4개월 만입니다.
이후 채권자집회를 거쳐, 법원이 «이 계획대로 갚으면 된다»고 최종 승인하는 결정(인가결정)이 났습니다. 보정 때 낸 변제계획이 그대로 인가됐습니다.
변제계획의 수치
항목 | 금액 |
|---|---|
빚 (원금) | 2억 830만 3,408원 |
매달 내는 금액 | 78만 7,600원 × 60개월 |
채권자에게 가는 총액 | 4,631만 880원 |
감면받는 금액 | 1억 6,199만 2,528원 |
감면율 | 77.8% |
보증보험사 2건도 다른 빚과 같은 비율로 나눠 갚습니다. 1억 원이 넘던 한 건이 60개월 동안 약 2,231만 원을 갚는 계획에 들어갔습니다.
인가 후 개인회생 압류 해제
인가 뒤에 남은 일이 하나 있었습니다. 보증보험사가 2023년에 의뢰인의 은행 계좌에 걸어 둔 압류 2건이었습니다.
인가결정이 나면 개인회생 채권에 기한 압류는 효력을 잃습니다(채무자회생법 제615조 제3항). 하지만 은행에 걸린 압류 표시는 신청을 해야 지워집니다.
당 사무소는 2026년 6월 인가결정 정본과 확정증명을 발급받아, 압류를 결정한 법원에 압류해제 및 집행취소를 두 차례 신청했습니다. 6월 24일 은행들에 압류해제 통지가 모두 도달했습니다.
이 사건에서 어려웠던 점
누구의 빚인지 가리는 데 한 달. 회사 관련 기관이 여럿이라, 기관마다 개인 채무인지 확인한 뒤에야 채권자목록을 확정할 수 있었습니다. 공공 보증기관의 답을 받기까지만 2주 넘게 걸렸습니다
계좌 26개, 증명서 재발급의 반복. 조회 기간이나 계좌번호가 찍히지 않은 내역서, 화면 캡처본은 법원 제출용으로 쓸 수 없어 여러 번 다시 발급받았습니다
명세서와 통장이 맞지 않았던 급여. 회사가 명세서를 고쳐 주기 전까지 보정서를 나눠 낼 수밖에 없었습니다
인가 뒤에도 끝나지 않은 압류. 인가결정만으로는 은행 계좌의 압류 표시가 사라지지 않아, 별도 절차를 한 번 더 거쳐야 했습니다
비슷한 상황이라면
회사 빚 목록부터 «대표 책임 여부»로 나누세요. 연대보증 약정서, 보증보험 약정서, 기관에서 온 청구 문서가 기준입니다. 헷갈리면 기관에 직접 «대표 개인이 보증인인지» 물어보는 것이 가장 빠릅니다
폐업 후 새 직장에 들어갔다면 급여는 통장으로 받으세요. 법원은 명세서와 실제 입금액을 맞춰 봅니다
급여명세서를 받으면 바로 실제 입금액과 비교해 두세요. 공제 항목이 빠진 명세서는 회사에 수정을 요청해야 합니다
가족 명의 보험은 미리 계약자를 확인하세요. 본인이 해약환급금 자료를 받을 수 없으면 그 사유를 소명해야 합니다
오래된 계좌 압류는 인가 후 해제 신청까지 챙기세요. 압류된 사건의 법원과 사건번호를 미리 정리해 두면 절차가 빨라집니다
정리하며
회사가 문을 닫아도 대표가 보증하거나 개인에게 청구된 빚은 대표에게 남습니다. 그렇다고 회사 빚 전부가 대표의 빚이 되는 것도 아닙니다.
이 사건은 기관마다 «대표의 빚인지»를 하나씩 확인해 채권자목록을 만들고, 새 직장 소득과 계좌 26개를 증명해 원금의 77.8%를 감면받는 변제계획을 인가받았습니다.
이 사례의 감면 금액은 이 사건의 조건에서 나온 결과이며, 다른 사건의 결과를 예측하는 근거가 되지 않습니다.
이 글은 당 사무소가 직접 대리한 사건의 기록을 근거로 작성 했습니다.