상가 분양 잔금을 못 냈을 때 — 시행사가 "청산가치 10억"을 주장하며 4번 이의신청한 사건, 계약금 1억만 인정받고 개시결정
2026-09-03살려줘닷컴 고객 사례
목차 (9)
한눈에 보기
항목
내용
신청인
30대 후반, 서울 거주, 직장인(사무직), 1인 가구
총 채무 원금
6억 5,343만 원 (채권자 13곳)
그중 분양 관련
5억 4,166만 원 — 중도금대출 4억 3,333만 원 + 해제 시 위약금 1억 833만 원 (전부 미확정채권)
분양계약
경기도 소재 신축 상가 2호실, 분양대금 합계 10억 8,332만 원
낸 돈
계약금 1억 833만 원(자기자금) · 중도금 4억 3,333만 원(본인 명의 대출) · 잔금 미납
월 소득
334만 원
인정 생계비
97만 원
월 변제금
233만 원
변제 횟수
60회 (5년)
총 변제액
1억 3,954만 원
감면금액
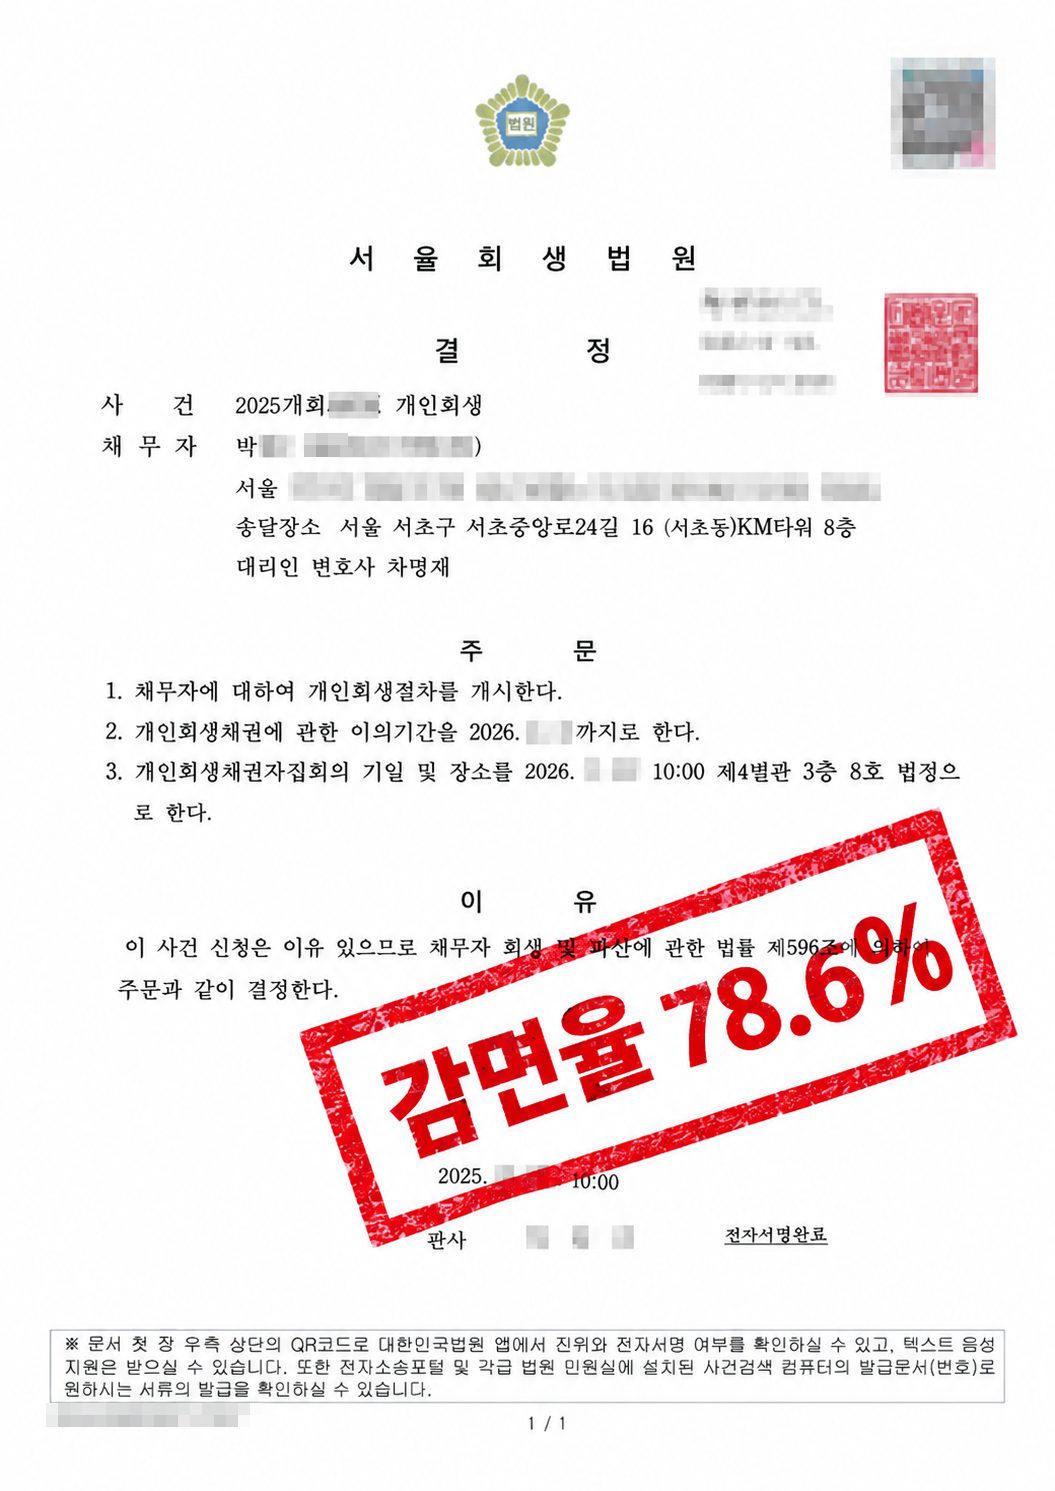
5억 1,389만 원 (원금 기준 감면율 78.6%)
청산가치
1억 2,353만 원 (분양 계약금 1억 833만 원 + 기타 1,520만 원)
관할
서울회생법원
현재 단계
개시결정 완료, 채권자집회 예정
서울회생법원 개시결정문 · 상가 분양계약 시행사 이의신청 기각
아래 수치는 개시결정 시점의 변제계획안 기준입니다. 변제계획은 채권자집회를 거쳐 인가결정이 나야 확정되며, 시행사 채권은 분양계약 정산이 끝나야 금액이 확정됩니다.
어떤 분이었나
2022년 사고로 큰 수술을 받고 한동안 일을 할 수 없었던 분입니다. 소득이 끊긴 사이 생활비를 대출로 메웠고, 그 무렵 "안정적인 수입원이 필요하다"는 마음에 신축 상가 2호실을 분양받았습니다. 분양대금은 두 호실 합쳐 10억 8,332만 원, 계약금 10%는 자기자금으로, 중도금 40%는 본인 명의 대출로 냈습니다.
2023년 봄 상가가 준공되고 입점 기간이 정해졌지만 잔금 50%를 낼 수 없었습니다. 회복이 예상보다 길어졌고, 그 사이 신용대출과 카드대출이 쌓여 있었습니다.
이후 일이 커졌습니다.
2024년 7월 — 시행사가 신탁회사의 잔금채권을 넘겨받는 방식으로 잔금을 대신 냈고, 그 금액을 신청인에게 청구했습니다.
집단소송 — 같은 상가 수분양자 90여 명이 분양계약 취소 소송을 냈고, 신청인도 1심에 참여했다가 패소했습니다. 시행사는 구상금 소송에서 승소했습니다.
상담 — 항소 대신 개인회생으로 정리하기로 했습니다. 재취업해 소득이 생긴 뒤였습니다.
채무 6억 5,343만 원 가운데 5억 4,166만 원, 83%가 이 분양계약에서 나온 것이었습니다.
무엇이 문제였나
1. 시행사 채권을 어떻게 잡을 것인가 — 미확정채권으로 유보
분양계약은 아직 해제되지 않은 상태였습니다. 해제되면 계약금 몰취, 위약금, 시행사 구상금과 분양대금 반환채권의 상계 같은 정산이 뒤따르고, 그 결과에 따라 시행사 채권의 최종 금액이 달라집니다.
그래서 변제계획안에 이렇게 적었습니다.
위 각 채권은 수분양계약에 대한 중도금대출채권 혹은 수분양계약으로부터 파생되는 손해배상채권이므로 우선 전액을 미확정채권으로 유보하여 두되, 향후 수분양계약이 해제되고 분양자가 (…) 분양대금의 정산을 완료하여 위 각 채권이 확정될 경우, 변제계획안의 처리에 의한다.
채권
금액
처리
중도금대출 (104호)
2억 6,076만 원
미확정 — 유보
중도금대출 (106호)
1억 7,257만 원
미확정 — 유보
해제 시 위약금 외 손해배상
1억 833만 원 (분양대금의 10%)
미확정 — 유보 (2차 보정으로 추가)
그 외 채무 12건
1억 1,177만 원
확정
미확정채권 몫의 변제금은 매달 따로 유보해 두었다가 금액이 확정되면 정산합니다. 확정 없이 변제기간이 끝나면 유보금을 채권자들에게 안분합니다.
2. 시행사의 이의신청 4회 — "청산가치는 10억 8,332만 원이다"
접수 두 달 뒤 시행사가 이의신청을 냈습니다. 요지는 셋이었습니다.
- 채무자는 분양계약상 지위를 넘겨받은 자로서 구상금 채무에 대한 부당한 면책을 받기 위해 개인회생을 악의적으로 이용하고 있다.
- 시행사가 잔금을 전부 지급했으므로 채무자는 분양대금을 완납한 지위에 있고, 소유권이전등기청구권(분양권)을 갖는다. 그 가치는 분양대금과 같으므로 청산가치는 1,083,320,000원이다.
- 같은 상가의 다른 수분양자가 광주·인천 법원에서 신청한 개인회생은 분양대금을 청산가치에 반영하지 않았다는 이유로 기각되었다.
청산가치가 10억 8,332만 원이면 월 233만 원으로는 5년을 갚아도 1억 3,954만 원입니다. 이 주장이 받아들여지면 개인회생 자체가 성립하지 않습니다. 시행사가 인용한 다른 법원 기각 사례 두 건이 그 경우였습니다.
답변서는 세 가지로 반박했습니다.
동시이행 관계 — 분양계약에서 매수인의 잔금지급의무와 매도인의 등기의무는 민법 제536조의 동시이행 관계에 있습니다. 잔금을 내지 않은 채무자에게 등기청구권이 온전히 성립했다고 볼 수 없습니다.
대납금은 구상채무로 맞물린다 — 잔금은 채무자의 자기자금이 아니라 시행사가 대신 낸 것이고, 그만큼 시행사는 채무자에 대한 구상채권을 갖습니다. 등기청구권과 막대한 구상채무가 서로 맞물려 있는 상태에서, 실제 시세와 선순위 담보를 공제하면 일반채권자에게 돌아갈 순가액은 미미합니다.
채무를 회피하려는 것이 아니다 — 본인 명의 중도금대출 4억 3,333만 원은 전부 개인회생채권으로 인정하고 변제계획에 넣었습니다. 분양권을 재산으로 유지할 뜻이 없으며, 분양계약 해제를 전제로 분양권을 포기하고 정산 관계를 회생절차 안에서 처리하겠다고 밝혔습니다.
시행사는 이후에도 같은 논리로 세 차례 더 이의신청을 냈고(마지막은 탄원서 형식), 그때마다 답변서를 냈습니다. 법원은 2025년 12월 15일 개시결정을 했습니다. 다른 법원에서 같은 상가 수분양자들이 기각된 것과 다른 결과였습니다.
3. 계약금 1억 833만 원은 청산가치에 — 그래서 5년
개시결정 뒤 법원은 한 가지를 요구했습니다.
분양계약과 관련하여 기납부한 계약금 상당액 65,190,000원(104호), 43,142,000원(106호)을 재산목록 및 청산가치에 반영하여 주시기 바라며 (…) 현재 분양계약이 유효한 이상 분양권 가치에 대하여 재산·청산가치 반영이 필요합니다.
시행사가 주장한 10억 8,332만 원이 아니라 실제로 낸 계약금 1억 833만 원이었습니다. 10분의 1입니다. 그래도 개인회생에서는 큰 금액입니다.
청산가치 보장원칙(법 제614조 제1항 제4호)에 따라 총 변제액은 청산가치 이상이어야 합니다. 원래 계획대로 3년이면 이렇게 됩니다.
계산
결과
3년(36회)
233만 원 × 36
8,372만 원 — 청산가치에 3,981만 원 부족
5년(60회)
233만 원 × 60
1억 3,954만 원
현재가치 환산
적립 3개월 + 변제 57개월
1억 2,476만 원 — 청산가치 1억 2,353만 원을 123만 원 차이로 충족
법 제611조 제5항은 청산가치를 맞추기 위해 필요한 경우 변제기간을 5년까지 정할 수 있게 하고 있습니다. 변제기간을 60회로 늘렸고, 그래도 빠듯해 생계비를 1인 가구 기준보다 낮게 잡아 월 변제금을 올렸습니다. 인정 생계비 97만 원은 그 결과입니다.
쉽지 않았던 부분
계약금 1억 833만 원을 잃습니다. 분양계약이 해제되면 몰취되는 것이 원칙이고, 그 금액만큼은 개인회생으로도 갚아야 합니다. 두 번 부담하는 셈입니다.
변제기간이 5년이고, 생계비는 97만 원입니다. 청산가치를 맞추려고 스스로 조건을 올렸습니다. 5년 동안 이 수준으로 생활해야 합니다.
접수에서 개시결정까지 3개월, 개시결정 뒤 인가까지 아직입니다. 이의신청 4회에 답변하느라 개시가 늦어졌고, 채권자집회는 두 차례 연기되었습니다. 접수한 지 1년이 되어 갑니다.
시행사 채권은 아직 확정되지 않았습니다. 분양계약 해제와 정산이 끝나야 금액이 정해지고, 그때 변제 유보금이 정산됩니다.
1심에서는 졌습니다. 집단소송에 참여했다가 패소한 뒤 개인회생으로 방향을 바꿨습니다.
진행 경과
날짜
절차
2025.09.18
신청서 접수
2025.09.26
금지명령 — 추심·압류 정지 (접수 8일 만에)
2025.10.10
1차 보정권고
2025.10.24
1차 보정서 제출
2025.11.17
시행사 1차 이의신청
2025.12.05
답변서 제출
2025.12.15
개시결정
2025.12.22 · 2026.01.12
시행사 2·3·4차 이의신청
2026.01.16
답변서 제출
2026.01.21
채권자집회 (연기)
2026.07.27
2차 보정권고 — 계약금 청산가치 반영
2026.07.29
2차 보정서 제출
2026.09.30
채권자집회
정리하며
채무 원금
6억 5,343만 원 (분양 관련 5억 4,166만 원)
시행사 주장 청산가치
10억 8,332만 원
법원 반영 청산가치
1억 2,353만 원 (계약금 1억 833만 원 + 기타)
총 변제액
1억 3,954만 원 (월 233만 원 × 60회)
감면금액
5억 1,389만 원 (원금 기준 감면율 78.6%)
분양 잔금을 못 낸 수분양자에게 가장 큰 질문은 "분양대금 전체가 내 재산으로 잡히느냐"입니다. 그렇게 잡히면 개인회생은 성립하지 않습니다. 이 사건에서는 잔금과 등기의 동시이행 관계, 대납금이 구상채무로 맞물리는 구조를 소명해 계약금만 반영하는 결과를 얻었습니다.
대신 잃은 것도 분명합니다. 계약금을 잃고, 그 금액을 5년에 걸쳐 갚습니다. 그래도 10억 8,332만 원 앞에서 아무것도 못 하던 상태와는 다릅니다.
같은 상황에 놓인 분이라면 분양계약의 현재 상태(해제 여부, 시행사의 대납 여부, 소송 진행 상황)부터 정리해 보시기 바랍니다. 그 상태에 따라 채권을 확정으로 잡을지 미확정으로 유보할지, 청산가치에 무엇이 들어갈지가 달라집니다.
이 글은 당 사무소가 대리한 실제 사건을 신청인의 동의를 받아 정리한 것입니다. 개인 식별이 가능한 정보와 상가·시행사의 명칭은 모두 제외했습니다.
위 수치는 이 사건의 변제계획안 기준이며, 사건마다 소득·재산·채무 구성이 달라 결과는 다릅니다. 이 사건은 개시결정 후 채권자집회를 앞둔 단계로, 변제계획은 인가결정으로 확정되고 시행사 채권은 분양계약 정산 후 확정됩니다.
참고 출처
채무자 회생 및 파산에 관한 법률 제611조(변제계획의 내용) 제5항 - https://www.law.go.kr/법령/채무자회생및파산에관한법률
채무자 회생 및 파산에 관한 법률 제614조(변제계획의 인가결정) 제1항 제4호 - https://www.law.go.kr/법령/채무자회생및파산에관한법률
민법 제536조(동시이행의 항변권) - https://www.law.go.kr/법령/민법
서울회생법원 보정권고 · 채권자 이의신청서 · 채무자 답변서 (당 사무소 대리 사건, 2025~2026)